
GIT Padova
Gruppo di Iniziativa Territoriale di Banca Etica
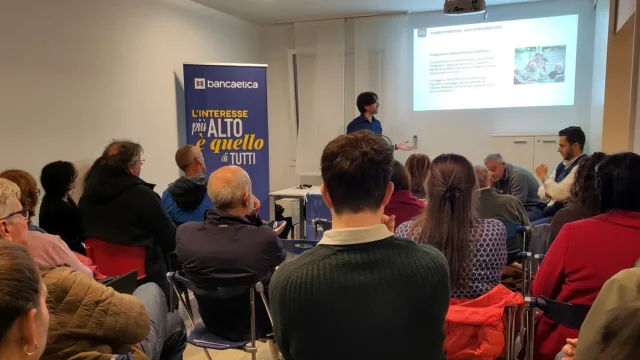
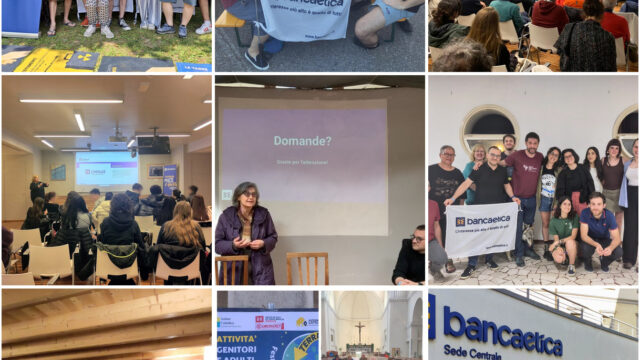
Giovedì 29 ottobre, nella sede della Cooperativa Orizzonti in via Bernina, a Padova, abbiamo dedicato una serata a un tema che sembra sempre lontano: la pensione. Con Paolo Toniolo, Luigi Vianelli e Mirco Lazzaro della filiale di Padova di Banca Etica abbiamo provato a capire che cos’è un fondo pensione, come funziona e perché conviene pensarci già adesso. Erano presenti una trentina di persone di tutte le età: studenti, lavoratrici e lavoratori dipendenti e autonomi, e qualche pensionata e pensionato che ha portato la propria esperienza.
Un Paese che invecchia
Si è partiti dai numeri, e con un sorriso: un vecchio monologo di Crozza sulla «busta arancione» dell’INPS ha aperto la serata. Poi i dati Istat. Nel 1971 c’era un anziano per ogni bambino, oggi sono più di cinque. Entro il 2050 la quota di over 65 salirà a oltre un terzo della popolazione e le persone in età da lavoro saranno 7,7 milioni in meno. Le famiglie sono sempre più piccole e cresce il numero di chi vive da solo.
Che cosa significa per le pensioni? Con il sistema retributivo si andava in pensione con il 70-80% dell’ultimo stipendio. Dopo la riforma Dini del 1995 la pensione si calcola sui contributi versati: chi ha una carriera “normale” tutta nel sistema contributivo può aspettarsi tra il 50 e il 60% dell’ultimo reddito, forse meno. È il cosiddetto «gap pensionistico». Per vedere la propria situazione, l’INPS mette a disposizione il simulatore «La mia pensione futura», accessibile con SPID o CIE. Il consiglio della serata: non averne paura, ma guardarlo.
Perché il fondo pensione conviene
Per colmare quel gap lo Stato ha previsto incentivi forti per la previdenza complementare. Il primo è la deducibilità: quello che si versa nel fondo pensione si toglie dal reddito su cui si pagano le tasse, fino a 5.300 euro l’anno. Chi è nello scaglione del 23% si vede restituire 23 euro ogni 100 versati, e chi è negli scaglioni più alti ancora di più. Un esempio: verso 1.000 euro, me ne tornano 230, ma nel fondo ne vedo 1.000.
Il secondo è la tassazione finale: quando si ricevono i soldi si paga il 15%, che scende fino al 9% dopo 35 anni di iscrizione. Per questo molte famiglie aprono il fondo pensione ai figli quando sono ancora minorenni: quanto si versa per un figlio fiscalmente a carico si può dedurre.
Il terzo riguarda il TFR. Se resta in azienda viene tassato con le aliquote ordinarie, mentre nel fondo pensione può arrivare al 9%. Su una vita di lavoro la differenza è grande. La scelta però è irreversibile. Anche il datore di lavoro ha vantaggi fiscali quando il TFR va al fondo, quindi non c’è da temere di fare uno sgarbo chiedendolo.
Si è parlato anche di costi. I fondi pensione sono tra le forme di risparmio gestito più economiche, ma non tutti si equivalgono: conviene sempre confrontarli.
Il treno con la stazione «Pensione»
Un’immagine ha accompagnato tutta la serata. Un investimento libero è come andare a piedi: puoi andare dove vuoi. Il fondo pensione invece è un treno su binari dritti, con in fondo una stazione che si chiama «Pensione». In cambio degli incentivi, i soldi restano lì fino a quando si matura il diritto alla pensione, anche anticipata, e dopo almeno cinque anni di iscrizione.
Qualche uscita anticipata c’è, con dei paletti. Si può ritirare fino al 75% per spese sanitarie gravi o per l’acquisto o la ristrutturazione della prima casa (dopo 8 anni), oppure fino al 30% per qualsiasi motivo, sempre dopo 8 anni, con una tassazione più alta. Chi perde il lavoro può riscattare la posizione. Durante la fase di accumulo si possono indicare in ogni momento i beneficiari caso morte, anche fuori dalla famiglia, che riceveranno la somma senza imposta di successione.
All’arrivo si può scegliere come ricevere i soldi: una rendita vitalizia, anche reversibile a una persona scelta, metà capitale e metà rendita, oppure, entro certi limiti, tutto il capitale. A queste si sono aggiunte di recente nuove formule, come la rendita a durata definita o il capitale a rate in almeno cinque anni, con le somme residue che vanno agli eredi.
Il fondo pensione di Banca Etica
Banca Etica propone un fondo pensione aperto costruito con Euregio Plus, che usa la stessa selezione etica dei fondi di Etica Sgr. Nei comparti non ci sono armi, combustibili fossili, nucleare né immobiliare speculativo, e tra le imprese rimaste vengono premiate quelle con il miglior profilo sociale e ambientale. I comparti vanno da quello con il 70% di azioni a quello senza azioni: si può partire più sul mercato azionario da giovani e spostarsi verso le obbligazioni avvicinandosi alla pensione, seguendo eventualmente i suggerimenti forniti dal servizio gratuito «Lifecycle». Per aprirlo non serve avere il conto in Banca Etica, e si può trasferire un fondo pensione che si ha già altrove.
Le domande
Le domande sono state tante: i figli a carico, il fondo pensione per chi ha la partita IVA forfettaria, la pensione anticipata, il passaggio da un altro fondo. Il messaggio di fondo è stato chiaro: la pensione pubblica resta il primo pilastro, ma da sola rischia di non bastare. Fare il fondo pensione conviene quasi sempre più che non fare niente, e prima si comincia meglio è.
Per approfondire la propria situazione si può contattare la filiale di Padova di Banca Etica prenotando un appuntamento online.
La serata si è chiusa, come promesso, con un rinfresco e le ultime domande con la pizzetta in mano. Grazie alla Cooperativa Orizzonti per l’ospitalità, a Paolo, Luigi e Mirco e a tutte le persone che hanno partecipato!
Fabio Temporiti, coordinatorə del GIT di Padova di Banca Etica
Potrebbero interessarti anche
Finanza etica
La pace è l’unico investimento possibile: la scelta del Gruppo Banca Etica
05/03/2026

Finanza etica
Banking on Values Day 2026: risposte concrete contro l’esclusione finanziaria
10/11/2026
Finanza etica
Il Punto – La finanza etica che genera valore per le persone e l’ambiente
07/10/2026
Storie ad impatto positivo
Terrabio: la cooperativa che dà forza contrattuale al biologico delle Marche
06/10/2026
Finanza etica
Oltre i casi A/I e Albanese: la battaglia di Banca Etica e della società civile per la libertà finanziaria in Europa
01/10/2026
Finanza etica
Europa e finanza etica insieme per la pace e l’economia sociale
29/09/2026

Etica e cooperativa
Socio o cliente? Ecco i vantaggi di una scelta 100% finanza etica
21/09/2026

Storie ad impatto positivo
Dal Veneto al mondo del lavoro: Germoglio, una cooperativa che coltiva persone
25/08/2026
GIT Padova
Il fondo pensione spiegato facile: com’è andata la serata all’Arcella
30/10/2026
GIT Padova
Laboratori di educazione critica alla finanza: il resoconto delle tre serate di Battaglia Terme
08/10/2026
GIT Padova
Sei martedì per capire l’energia: al via il per-corso di economia e cittadinanza energetica
17/09/2026

GIT Padova
Oltre il cittadino-consumatore: il Basso Isonzo come luogo di cura e conoscenza condivisa
04/09/2026

GIT Padova
AI e software libero: contributo su una tematica affrontata dalle persone candidate al Comitato Etico di Banca Etica 2026-2029
10/05/2026
GIT Padova
Assemblea locale 2026: un anno di iniziative raccontate dalla Golena San Massimo
31/03/2026